Versicherung in Deutschland für Expats
Ein Makler. Der ganze Markt. Kein Verkaufsskript.
Du bist nicht nach Deutschland gezogen, um Experte für Sozialversicherungen zu werden. Ein unabhängiger Versicherungsmakler vergleicht für dich den gesamten Markt, erklärt dir verständlich, was die einzelnen Tarife tatsächlich abdecken, und ist auch dann für dich erreichbar, wenn etwas schiefläuft – nicht nur, wenn irgendwo eine Unterschrift gebraucht wird.
- Über 8 Jahre Erfahrung auf dem deutschen Markt
- Über 100 Versicherer im Vergleich
- Beratung kostet Sie nichts
- Deutsch oder Englisch — Sie entscheiden
Jahre Erfahrung im deutschen Versicherungsmarkt
Warum Expats in Deutschland bei der falschen Versicherung landen
Es liegt nur selten an einer schlechten Entscheidung. Vielmehr ist es ein System, das dir eine Versicherung verkauft, bevor dir überhaupt jemand erklärt, wie Versicherungen in Deutschland tatsächlich funktionieren — Pflichtversicherungen, freiwillige Versicherungen, gesetzlich, privat. Drei Gründe, warum das immer wieder passiert:
Vertreter können nur eine Schublade öffnen
Ein Ausschließlichkeitsvertreter (tied agent) represents a single insurer. Ask about a competitor’s policy and you’ll get a polite version of “we don’t do that here” — even when it’s the better fit for someone new to Germany.
Vergleichsportale sortieren nach Preis — nicht danach, was im Schadensfall zählt
Check24 und ähnliche Vergleichsportale sind darauf ausgelegt, die günstigsten Beiträge hervorzuheben – nicht die Ausschlüsse, die irgendwo im vierzehnten Absatz der Versicherungsbedingungen versteckt sind. Für Expats, die das Kleingedruckte auf Deutsch nicht vollständig verstehen, kann diese Lücke schnell teuer werden.
Niemand erklärt das System, bevor Sie unterschreiben sollen
In der Anmeldewoche bekommen Sie ein GKV- oder PKV-Formular in die Hand gedrückt, schließen eine Anmeldung Woche ab, schließen eine Haftpflicht policy because a flatmate said so, and only later find out what any of it actually means. That’s the wrong order.
Wie Versicherung in Deutschland wirklich funktioniert
Das deutsche System basiert auf einer Mischung aus staatlicher Absicherung, Abzügen über die Gehaltsabrechnung und privaten Versicherungen – und kaum jemand erklärt Neuankömmlingen all das verständlich an einem Ort. Hier ist die Kurzfassung, aufgeteilt in drei Ebenen.
- Pflicht
Was das Gesetz verlangt
Nicht verhandelbar. Wer in Deutschland lebt und arbeitet, kommt daran nicht vorbei.
- Krankenversicherung (GKV oder PKV) — Pflicht für jeden Einwohner ab der Anmeldung, ohne Ausnahme.Anmeldung), keine Ausnahmen.
- Gesetzliche Rentenversicherung — automatic once you’re employed; deducted from your payroll before you ever see it.
- Kfz-Haftpflicht (Kfz-Haftpflicht) — nötig, um überhaupt ein Fahrzeug zuzulassen, auch einen Roller.
- Hundehaftpflicht — in mehreren Bundesländern gesetzlich Pflicht, unter anderem in Berlin und Nordrhein-Westfalen.
- Dringend empfohlen
Was fast jeder trotzdem hat
Nicht rechtlich Pflicht, aber praktisch Standard — und die Lücken werden schnell teuer.
- Privathaftpflicht (Privathaftpflicht) — around 85% of German households carry one; covers you if you damage someone else’s property or injure someone by accident.
- Hausratversicherung (Hausrat) — schützt Ihr Hab und Gut gegen Feuer, Diebstahl und Wasserschäden; Vermieter fragen zunehmend nach dem Nachweis.
- Rechtsschutzversicherung (Rechtsschutz) — übernimmt Anwalts- und Gerichtskosten bei Miet-, Arbeits- oder Verkehrsstreitigkeiten. Genau die drei Bereiche, in denen Expats am schnellsten mit dem deutschen Rechtssystem in Berührung kommen.
- Optional
Was von Ihrer Situation abhängt
Für manche sinnvoll, für andere überflüssig. Genau hier zählt ehrliche Beratung am meisten.
- Private Altersvorsorge-Aufstockungen (Rürup, company pension) — closes the gap the state pension won’t fill, especially for freelancers.
- Berufsunfähigkeitsversicherung (Berufsunfähigkeit) — ersetzt Ihr Einkommen, wenn Krankheit oder Unfall Sie an der Arbeit in Ihrem Beruf hindern.
- Berufshaftpflicht — für bestimmte reglementierte Berufe Pflicht, für die meisten Freelancer und Selbstständigen sinnvoll.
- Tierkranken- und OP-Versicherung — deckt Tierarztrechnungen jenseits der reinen Haftpflichtabsicherung.
Wenn Sie im ersten Monat nur zwei Dinge regeln, dann Krankenversicherung und Privathaftpflicht. Alles andere kann noch ein paar Wochen warten.
Ungebundener Makler, Ausschließlichkeitsvertreter oder Vergleichsportal — was ist der tatsächliche Unterschied
Alle drei verkaufen Ihnen eine Police. Nur einer davon ist gesetzlich verpflichtet, für Sie zu arbeiten.
Ungebundener Makler
(insure-Germany)
Ausschließlichkeitsvertreter
Vergleichsportal
(z. B. Check24)
Arbeitet im Auftrag von
Ihnen — gesetzlich Ihr Vertreter nach § 34d GewO
Dem eigenen Arbeitgeber, der Versicherungsgesellschaft
Der eigenen Plattform und ihren Werbepartnern
Verglichene Versicherer
Über 100 quer durch den Markt
Usually one company’s product range
Nur Versicherer, die für die Listung bezahlen
Beratung
Persönlich, auf Basis Ihrer Situation und Unterlagen
Personal, but limited to what they’re allowed to sell
Ein Formular, kein Gespräch
Ihr Ansprechpartner
Dieselbe Person, Jahr für Jahr
Wechselt bei Gebiets- oder Jobwechsel
Callcenter, jedes Mal ein anderer
Im Schadensfall
Ich übernehme die Kommunikation mit dem Versicherer für Sie
Passed on to the insurer’s claims department
Du bist auf dich allein gestellt.
Haftbar für die Beratung
Der Makler
Die Versicherungsgesellschaft
Effectively none — it’s a comparison tool, not advice
Was es Sie kostet
Nichts — bezahlt über die Courtage, die ohnehin in der Prämie enthalten ist
Nichts — bezahlt über die Courtage, die ohnehin in der Prämie enthalten ist
Nichts — bezahlt über die Courtage, die ohnehin in der Prämie enthalten ist
Warum dann nicht einfach Check24?
Vergleichsportale eignen sich gut, wenn es um ein einzelnes, unkompliziertes Produkt wie eine Kfz-Versicherung geht, bei der der Preis eine zentrale Rolle spielt. Schwieriger wird es bei Versicherungen, bei denen das Kleingedruckte entscheidend ist – etwa bei privater Krankenversicherung, Einkommensabsicherung oder Rechtsschutz. Ein Vergleichsportal kann die Versicherungsbedingungen nicht für dich einordnen, kennt weder deine Vorerkrankungen noch deinen Aufenthaltsstatus und ist auch in drei Jahren nicht persönlich für dich da, wenn sich deine Lebenssituation verändert. Ein Versicherungsmakler schon.
Wie ich bezahlt werde, in einem Satz
Als unabhängiger Versicherungsmakler mit Erlaubnis nach § 34d GewO werde ich über eine Provision vergütet, die die Versicherer bereits in den Beitrag einkalkulieren – unabhängig davon, ob du über einen Makler, direkt beim Versicherer oder über ein Vergleichsportal abschließt. Für dich entstehen durch die Beratung über einen Makler keine zusätzlichen Kosten, und dein Versicherungsbeitrag bleibt gleich.
Wozu wir Sie beraten
Sechs Bereiche – jeweils marktweit verglichen, statt dir einfach nur Produkte eines einzelnen Anbieters zu verkaufen. Wenn du dir nicht sicher bist, welcher Bereich für dich relevant ist, klären wir das ganz unkompliziert im kostenlosen Erstgespräch.
Krankenversicherung in Deutschland für Expats
Gesetzlich oder privat, Zusatzversicherung oder Zahnzusatz – diese Entscheidung beeinflusst dein monatliches Budget oft stärker als jede andere Versicherung. Wir vergleichen Anbieter danach, was sie im Leistungsfall tatsächlich übernehmen – nicht nur nach dem günstigen Einstiegsbeitrag.
Private Altersvorsorge in Deutschland
Die gesetzliche Rente allein wird für viele nicht ausreichen – und wenn du Deutschland irgendwann wieder verlässt, wird das Thema noch komplexer. Wir vergleichen Rürup-Rente, betriebliche Altersvorsorge und private Vorsorgelösungen direkt miteinander – anhand konkreter Zahlen, die du selbst nachvollziehen kannst.
Privathaftpflicht in Deutschland
Die Haftpflicht ist die eine Police, die fast jeder
Die Privathaftpflicht gehört in Deutschland für die meisten Haushalte zur Grundausstattung – viele Expats schließen sie im ersten Jahr trotzdem nicht ab. Bis ein Fahrrad, eine Mietwohnung oder das Handy eines Freundes beschädigt wird. Wir achten auf möglichst umfassenden Schutz und wenige Ausschlüsse – nicht nur auf den niedrigsten Preis.
Business-Versicherung für Freelancer in Deutschland
Selbstständigkeit hier bringt Haftpflicht-, Berufshaftpflicht- und Krankenversicherungs-Fragen mit sich, die Angestellte nie stellen müssen.
Tierversicherung in Deutschland
In mehreren Bundesländern ist eine Hundehaftpflicht gesetzlich vorgeschrieben und keine freiwillige Zusatzversicherung. Zusätzlich vergleichen wir Kranken- und OP-Versicherungen für Hunde, Katzen und Pferde, damit eine hohe Tierarztrechnung nicht plötzlich zur finanziellen Belastung wird.
Rechtsschutzversicherung
Eine Rechtsschutzversicherung hilft dabei, die Kosten eines Rechtsstreits abzufedern – zum Beispiel bei Problemen im Arbeitsverhältnis, mit dem Vermieter oder bei privaten rechtlichen Auseinandersetzungen. Wir erklären dir, welche Arten von Rechtsschutz in Deutschland tatsächlich sinnvoll sein können und worauf du vor dem Abschluss achten solltest.
Ungebundener Makler
Über 100 Versicherer im Vergleich
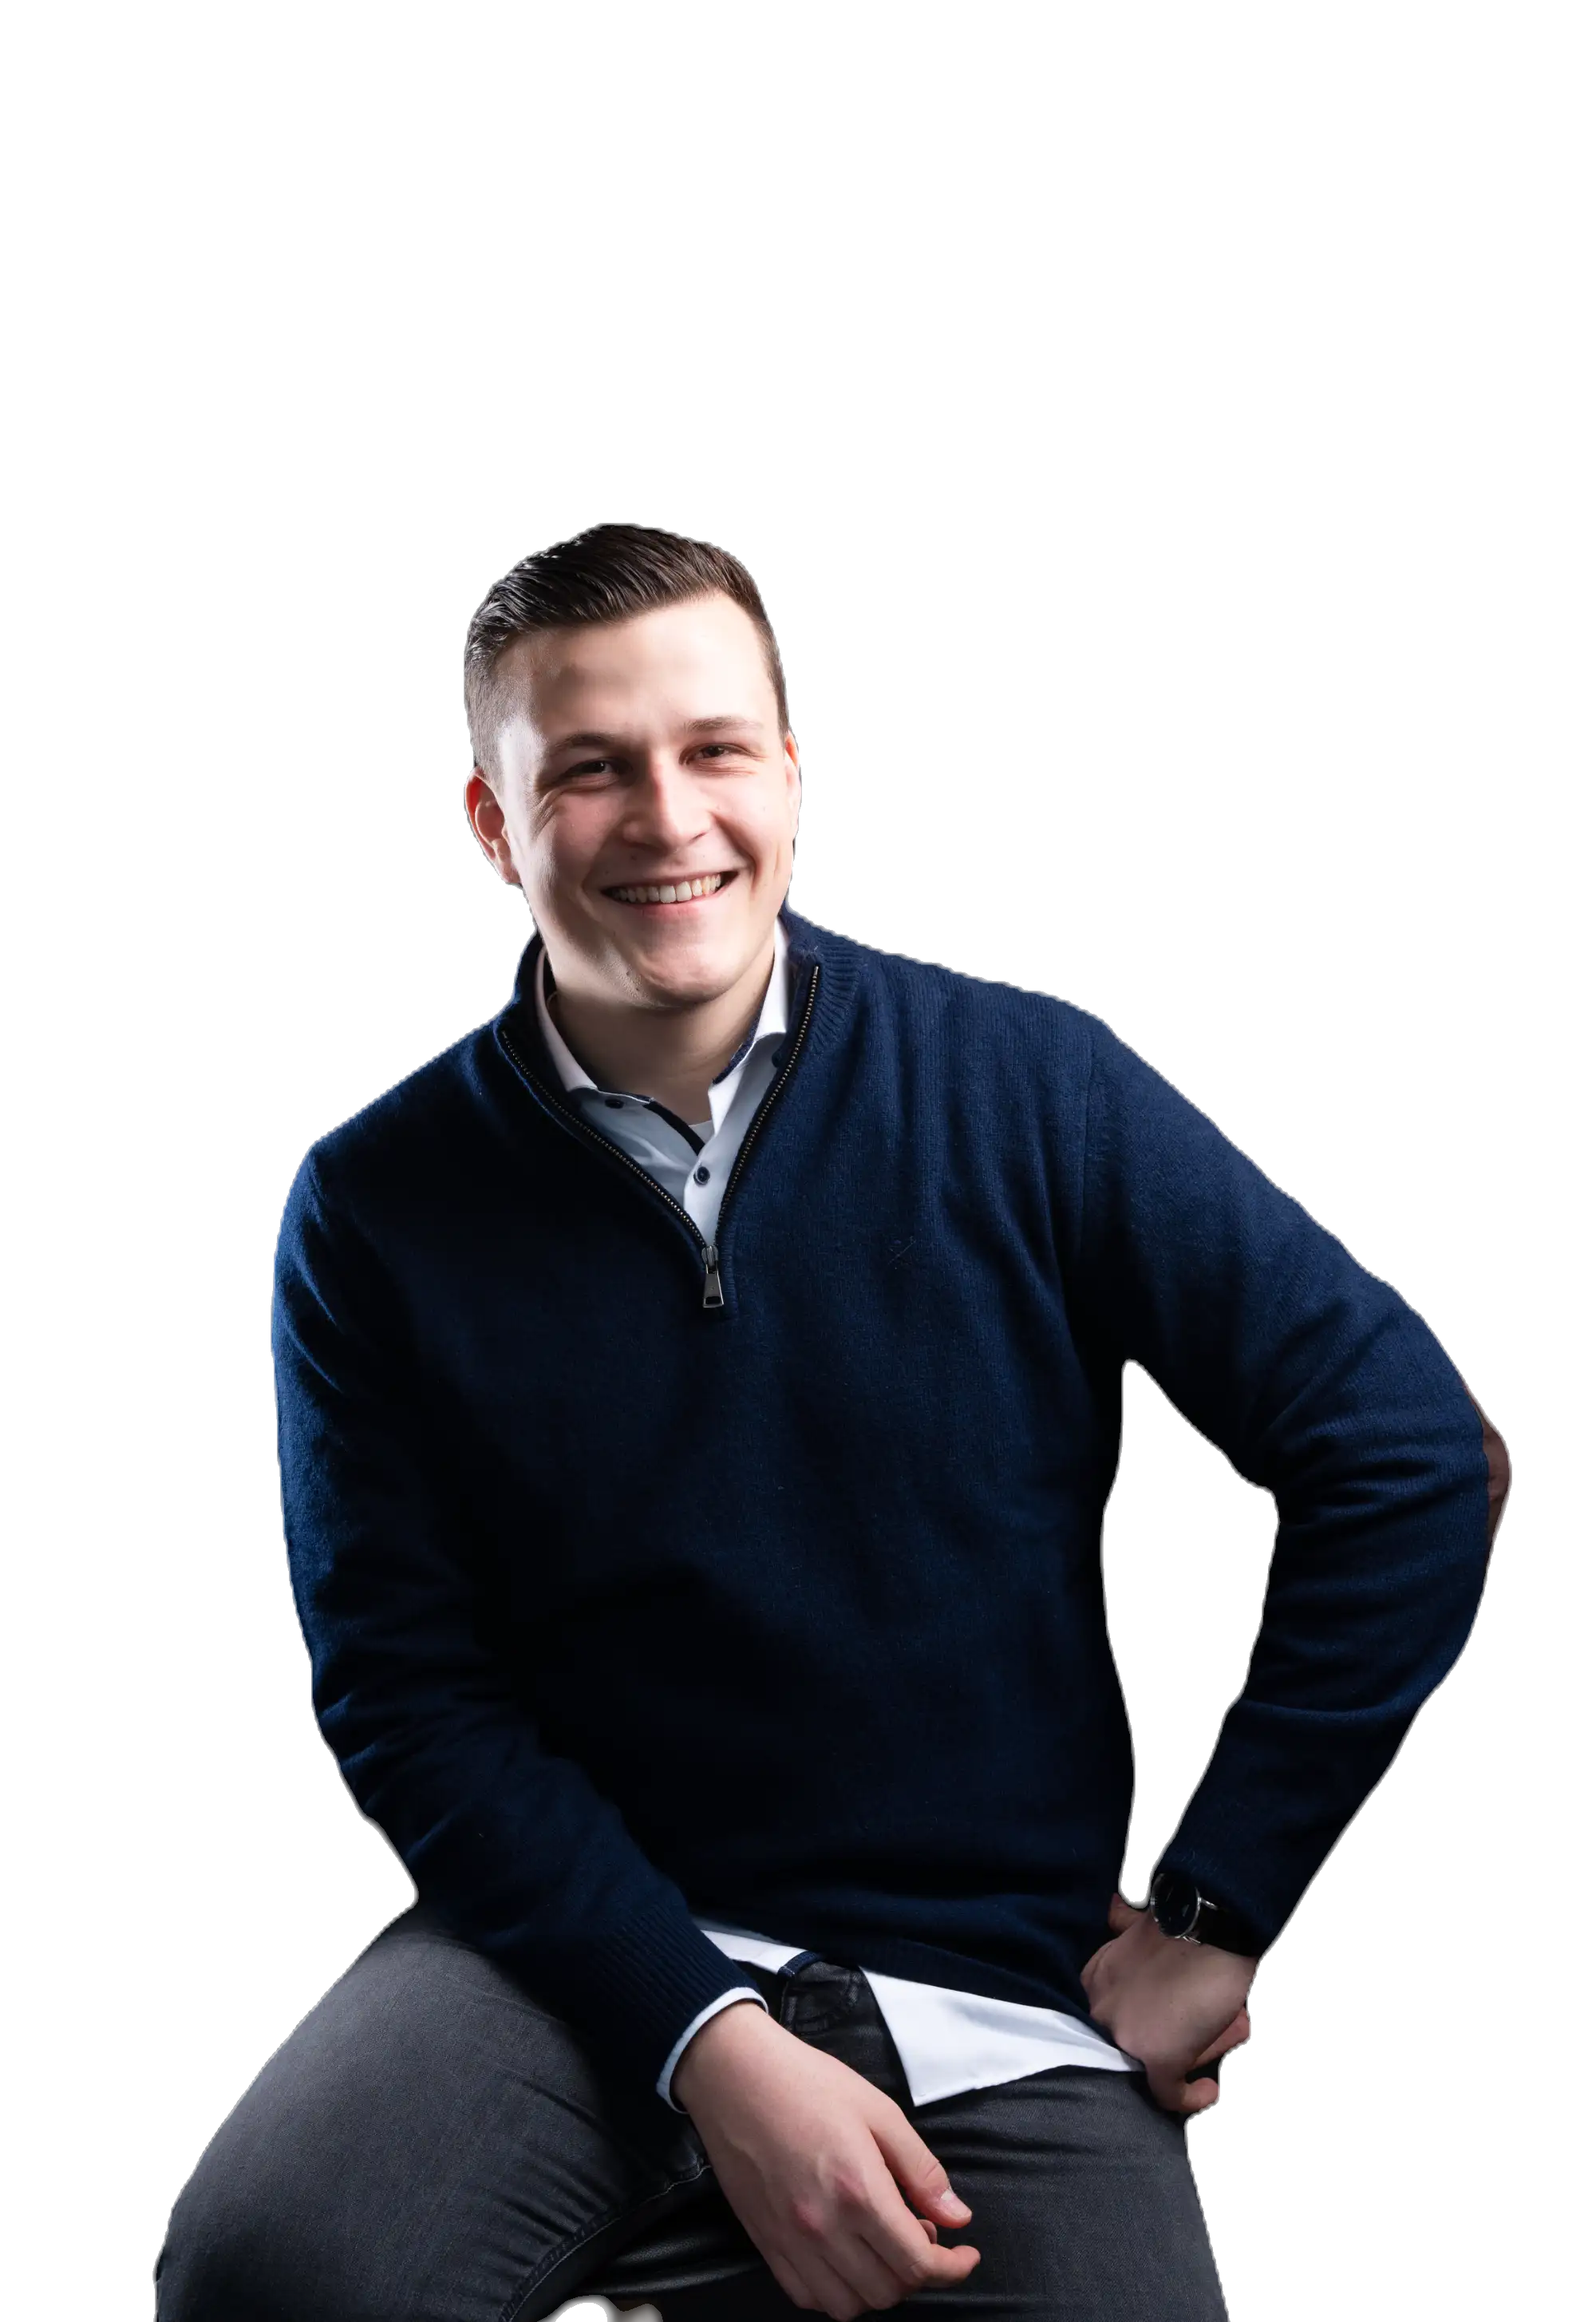
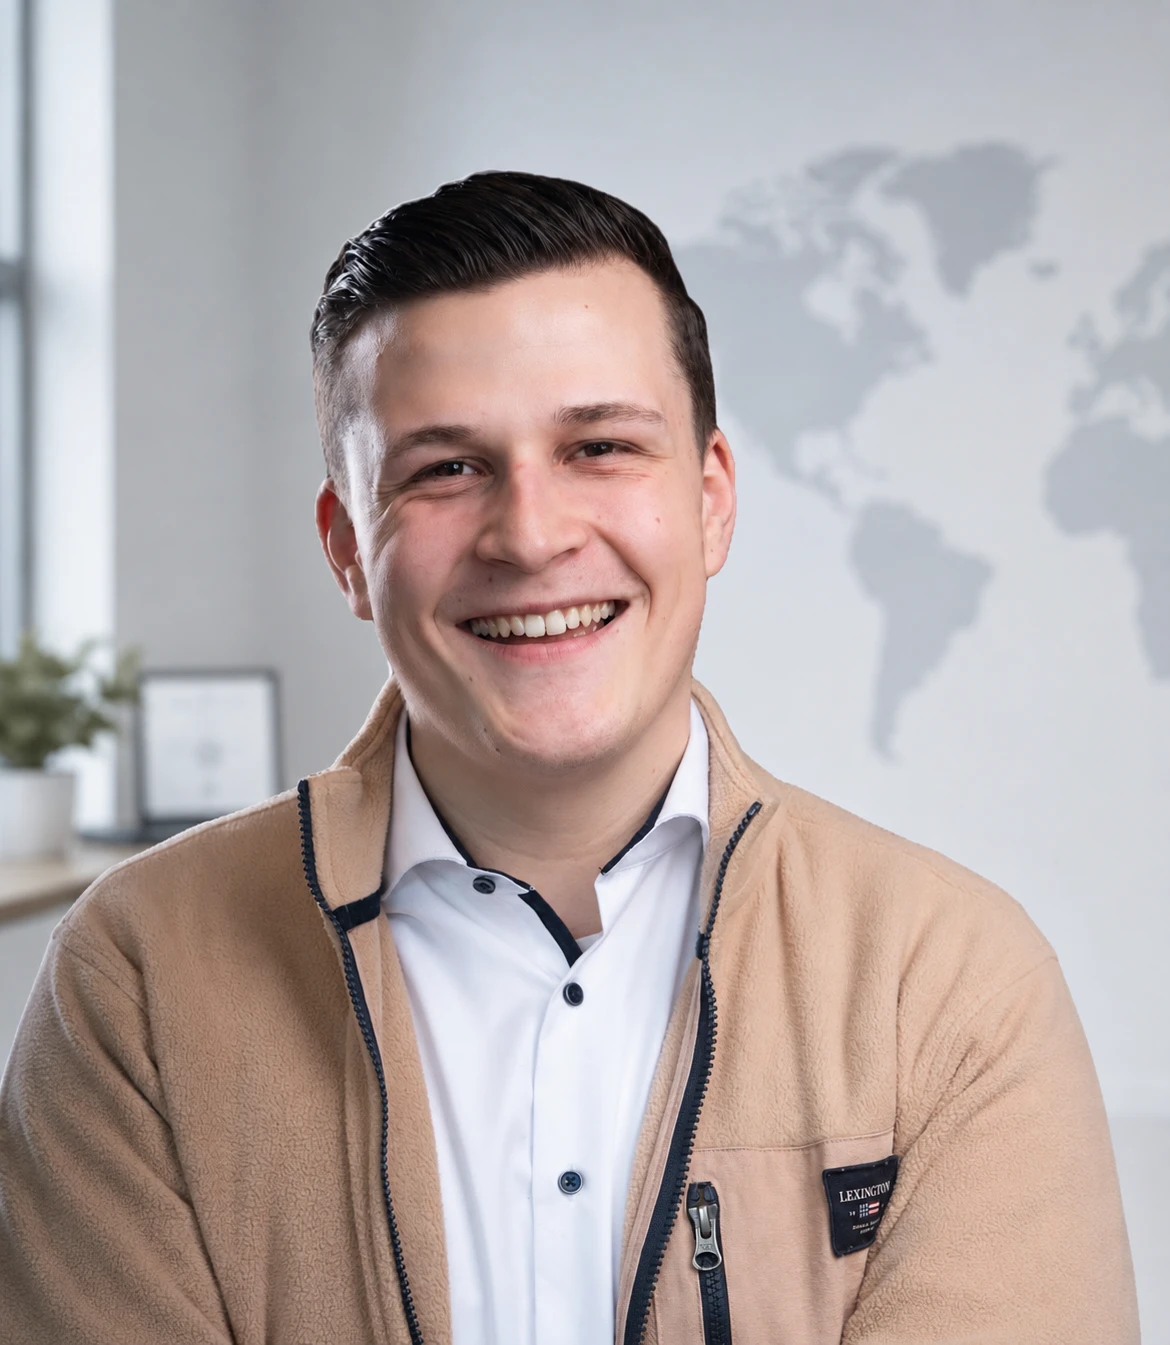
“I started in sales. I stayed because I realised advice should be about the client, not the commission.”
Ich habe meine Karriere in einem stark vertriebsorientierten Finanzdienstleistungsunternehmen begonnen, in dem der Fokus vor allem darauf lag, möglichst viel Geschäft zu generieren. Später habe ich bei einem Startup in Heidelberg entdeckt, wie viel Freude mir die Beratung internationaler Kunden auf Englisch macht – und wie wichtig es ist, das deutsche Versicherungssystem wirklich verständlich zu erklären.
Heute verbinde ich die Erfahrungen aus beiden Welten mit einem klaren Fokus: dem Kunden.
Gute Beratung bedeutet für mich nicht, ob jemand 150 oder 250 Euro im Monat investiert. Entscheidend ist, ob die Absicherung dann funktioniert, wenn es darauf ankommt – wenn der Vermieter Probleme macht, etwas zu Schaden kommt oder sich das Leben plötzlich verändert.
Jede Versicherung, die ich vermittle, sollte meine Kunden ein Stück besser absichern als zuvor.
Christian Keller
Ungebundener Versicherungsmakler nach § 34d GewO · insure-Germany
Gesetzliche oder private Krankenversicherung
Keine der beiden Optionen ist grundsätzlich besser. Welche für dich die richtige ist, hängt von deinem Einkommen, deinem Alter, deiner beruflichen Situation und davon ab, ob du in Deutschland eine Familie gründen möchtest.
Private Krankenversicherung (PKV)
Offen für Selbstständige und Gutverdiener
Wer wählen darf
- Schnellere Facharzttermine und eine größere Auswahl an Ärzten und Kliniken
- Sie wählen den Leistungsumfang selbst, von schlank und günstig bis umfassend
- Beiträge basieren auf Alter und Gesundheit bei Vertragsbeginn — häufig niedriger, solange Sie jung sind
- Ihre Leistungen sind vertraglich festgeschrieben und können nicht per Gesetzesänderung gekürzt werden
- Jedes Familienmitglied muss eigenständig versichert werden — das ändert die Rechnung, sobald Kinder ins Spiel kommen
- Gesundheitsfragen beim Antrag; Vorerkrankungen wirken sich auf den Beitrag aus
- Die Rückkehr in die gesetzliche Krankenversicherung ist ab 55 stark eingeschränkt
- Beiträge steigen mit Alter und medizinischen Kosten, nicht mit Ihrem Einkommen
Gesetzliche Krankenversicherung (GKV)
Der Standardweg
Wer wählen darf
Angestellte unterhalb der Jahresarbeitsentgeltgrenze, Studierende und die meisten Rentner – für viele Menschen stellt sich die Frage gar nicht, denn sie sind automatisch gesetzlich versichert.
- Beiträge steigen mit Ihrem Einkommen, nie mit Ihrem Gesundheitszustand
- Ein nicht verdienender Ehepartner und Ihre Kinder sind in der Regel beitragsfrei mitversichert
- Keine Gesundheitsfragen, keine Risikoprüfung — Vorerkrankungen blockieren Sie nicht
- Sie können später in die PKV wechseln, wenn Sie die Voraussetzungen erfüllen
- Standardversorgung, mit spürbar längeren Wartezeiten bei manchen Fachärzten
- Ihr Beitrag steigt automatisch, sobald Ihr Gehalt steigt
- Die Rückkehr in die gesetzliche Krankenversicherung ist ab 55 stark eingeschränkt
- Wenig Spielraum, den Leistungsumfang selbst anzupassen — Leistungen sind gesetzlich festgelegt
Ob Sie zwischen gesetzlicher und privater Krankenversicherung wählen dürfen, hängt von Ihrem Beschäftigungsstatus, Ihrem Einkommen und Ihrer persönlichen Situation ab.
Private Krankenversicherung in Deutschland für Expats
Die Beratung ist für dich kostenlos. Als unabhängiger Versicherungsmakler werde ich über eine Provision vergütet, die bereits in den Versicherungsbeitrag einkalkuliert ist – dein Beitrag ändert sich dadurch nicht.
Wie die Zusammenarbeit wirklich abläuft
Vier Schritte, keine Verpflichtung nach einem davon, keine Kosten in irgendeiner Phase.
Kostenloses Erstgespräch
Dreißig Minuten, telefonisch, per Video oder persönlich, wenn Sie in der Nähe von Mannheim sind. Wir gehen durch, was Sie bereits haben, was fehlt und ob ich Ihnen überhaupt helfen kann. Kostenfrei, in beide Richtungen.
Policen-Check
Ich sehe mir Ihre bestehenden Verträge an — die deutschen, die Sie vielleicht unterschrieben haben, ohne alles verstanden zu haben, plus alles, was Sie aus dem Heimatland mitgebracht haben.
Marktvergleich
Ich vergleiche den relevanten Teil des Marktes — über 100 Versicherer — und bringe Ihnen eine kurze Auswahl mit Begründung mit, nicht einfach nur eine Prämientabelle.
Laufende Betreuung
Sobald Sie versichert sind, bleibe ich Ihr Ansprechpartner für Vertragsänderungen, jährliche Überprüfungen und Schadensfälle. Wenn etwas passiert, rufen Sie mich an — nicht eine Hotline in einem Land, in dem Sie noch nie gelebt haben.
Keiner dieser vier Schritte kostet Sie etwas. Siehe “Was kostet ein Versicherungsmakler in Deutschland?Wie das genau funktioniert, erfährst du in den FAQ weiter unten.
Vertrauen ist kein Marketing-Slogan
Das passiert, wenn tatsächlich jemand ans Telefon geht. Hier findest du bald echte Erfahrungen und Bewertungen meiner Kunden.


Super. Nur gute Erfahrungen gemacht. Super Kundenservice. Netter Mensch und kompetente Beratung

Kompetente Beratung ohne Schnickschnack
Eigentlich hatte ich mir vorgenommen, hier ein lyrisches Meisterwerk als Rezession zu hinterlassen, aber mit Fakten ist man hier besser bedient :) Das Thema Versicherungen war für mich immer eine Blackbox und ich habe es jahrelang vor mir hergeschoben, was natürlich auch nicht zielführend war. Chris konnte viel Licht in den dichten Versicherungsnebel bringen, hat mir alles super geduldig und ausführlich erklärt und mir die bestmöglichen Versicherungsoptionen angeboten. Kein Schnickschnack, kein unnötiger Quatsch. Super kompetent, prima Beratung und bei insure-Germany ist man einfach gut aufgehoben. Merci!
- § 34d GewO Zugelassener Versicherungsmakler
- IHK-registriert im Vermittlerregister
- Berufshaftpflicht wie gesetzlich vorgeschrieben abgeschlossen
- DSGVO-konform — Ihre Daten werden nicht weiterverkauft
Ansässig in Mannheim, tätig in ganz Deutschland
Die meisten meiner persönlichen Beratungsgespräche finden im Umkreis von etwa 50 km rund um Mannheim statt – von Ludwigshafen und Heidelberg bis Speyer, Weinheim und in der gesamten Rhein-Neckar-Region. Wenn du lieber persönlich am Küchentisch sprichst, statt ein Online-Formular auszufüllen, bin ich gerne vor Ort für dich da.
Alles, was nicht persönlich stattfinden muss, läuft unkompliziert digital: per Video-Call, digitaler Unterschrift und Online-Vertragsverwaltung. Deshalb erhalten auch Kunden außerhalb der Region und Expats in ganz Deutschland den gleichen persönlichen Service – nur über den Bildschirm statt am Küchentisch.
- Mannheim
- Ludwigshafen
- Heidelberg
- Frankfurt
- Speyer
- Schwetzingen
- Viernheim
- Deutschlandweit per Video
Ein paar schnelle Antworten
Wie weit fahren Sie?
Etwa 50 km rund um Mannheim für persönliche Termine. Darüber hinaus decken Videocalls exakt dasselbe ab.
Was kostet es?
Nichts. Ich werde über die Courtage vergütet, die ohnehin in Ihrer Prämie enthalten ist — egal, ob Sie einen Makler nutzen oder nicht.
Muss ich meine bestehenden Verträge wechseln?
Nein. Wenn eine Ihrer bestehenden Policen wirklich gut ist, sage ich Ihnen, dass Sie sie behalten sollen. Ich empfehle nur Änderungen, wenn sie sich tatsächlich lohnen.
Häufig gestellte Fragen
Was kostet ein Versicherungsmakler in Deutschland?
Nichts, in dem Sinn, der zählt: Sie zahlen mir keine direkte Gebühr. Makler werden über eine Courtage vergütet (Courtage), die die Versicherer ohnehin in die Prämie einrechnen — dieselbe Prämie, ob Sie über einen Makler, einen Vertreter oder direkt abschließen. Ein Makler kostet Sie also nichts zusätzlich.
Was ist der Unterschied zwischen einem Makler und einem Vertreter?
Ein ungebundener Makler (Versicherungsmakler, zugelassen nach § 34d GewO) vertritt Sie gesetzlich und vergleicht den ganzen Markt. Ein Ausschließlichkeitsvertreter (Versicherungsvertreter) vertritt eine einzelne Versicherungsgesellschaft und darf ausschließlich deren Produkte verkaufen, wie gut oder schlecht sie auch immer zu Ihrer Situation passen.
Beraten Sie nur auf Englisch oder auch auf Deutsch?
Beides. Beratung, Unterlagen und Nachkommunikation laufen in der Sprache, die für Sie besser funktioniert — oft eine Mischung, weil manche deutschen Unterlagen sich nicht sinnvoll übersetzen lassen.
Welche Versicherungen sind in Deutschland Pflicht?
Krankenversicherung (GKV oder PKV) für jeden Einwohner ab der Anmeldung. Kfz-Haftpflicht für jedes Fahrzeug. Hundehaftpflicht in mehreren Bundesländern. Berufshaftpflicht für bestimmte reglementierte Berufe. Alles andere ist rechtlich freiwillig.
Ich wohne nicht in der Nähe von Mannheim — können Sie mich trotzdem beraten?
Ja. Persönliche Termine finden im Umkreis von etwa 50 km um Mannheim statt, aber Videoberatung funktioniert für Kunden in ganz Deutschland genauso und deckt exakt dasselbe ab.
Was passiert im ersten Gespräch tatsächlich?
Wir sprechen über Ihre Situation — welchen Schutz Sie bereits haben, was fehlt, und was wirklich dringend ist gegenüber dem, was warten kann. Keine Verpflichtung, danach weiterzumachen.
Warum nicht einfach Check24 oder ein anderes Vergleichsportal?
Portale sind darauf gebaut, Prämien zu sortieren — nicht dafür, die Ausschlüsse in den Vertragsbedingungen zu lesen oder Ihre konkrete Situation zu verstehen.
Muss ich meine bestehenden Policen kündigen, um mit Ihnen zu arbeiten?
Nein. Ich schaue mir zuerst an, was Sie bereits haben. Wenn etwas solide ist, bleibt es genau so. Ich schlage Änderungen nur vor, wenn die aktuelle Absicherung eine echte Lücke hat oder überteuert ist für das, was sie leistet.
Wie schnell kann ich einen Termin bekommen?
Meist innerhalb weniger Werktage. Das Erstgespräch dauert dreißig Minuten, telefonisch, per Video oder persönlich, wenn Sie in der Nähe von Mannheim sind.
Ein Makler. Mehr Auswahl.
Wir sind an keine einzelne Versicherungsgesellschaft gebunden. Wir vergleichen Lösungen aus einer breiten Palette etablierter Versicherer in Deutschland und suchen den Schutz, der zu Ihrer Situation passt — statt Ihnen ein Produkt zu verkaufen, das wir gerade im Regal haben.

Lassen Sie uns dreißig Minuten reden
Kostenlos, unverbindlich und ohne Verkaufsskript. Wenn ich nicht der Richtige für dein Anliegen bin, sage ich dir das offen – und zeige dir, wer dir stattdessen weiterhelfen kann.
Christian Keller
Ungebundener Versicherungsmakler · § 34d GewO
c.keller@insure-germany.com
Adresse
Sophienstraße 15, 68165 Mannheim
Öffnungszeiten
Mo–Fr 09:00–18:00
Termine nach Absprache flexibel möglich
Sprachen
English & German
Was Sie von mir erwarten können
- Eine Antwort auf Ihre Anfrage innerhalb eines Werktags.
- Ein Erstgespräch, das nichts kostet und Sie zu nichts verpflichtet.
- Eine klare Antwort — auch wenn die lautet: „Behalten Sie Ihre aktuelle Police genau so, wie sie ist."
- Ihre Daten bleiben bei uns — kein Weiterverkauf, DSGVO-konforme Verarbeitung durchgängig.
- Derselbe Ansprechpartner nach Vertragsabschluss wie davor.
Sie sind bereits Kunde? Gehen Sie direkt zu Schaden melden oder Änderung anfragen statt eine neue Anfrage zu starten.