Vertraut von 100+ Expats
in ganz Deutschland
GKV vs. PKV, erklärt
Wir zeigen Ihnen beide Systeme klar auf, bevor Sie sich für eines entscheiden.
Marktweiter Vergleich
Wir vergleichen Anbieter aus dem gesamten Markt — nicht nur die Produkte einer Gesellschaft.
Unterstützung auf Englisch
Erhalten Sie Unterstützung bei Papierkram und Leistungsfällen in klarem Englisch, wann immer Sie sie brauchen.
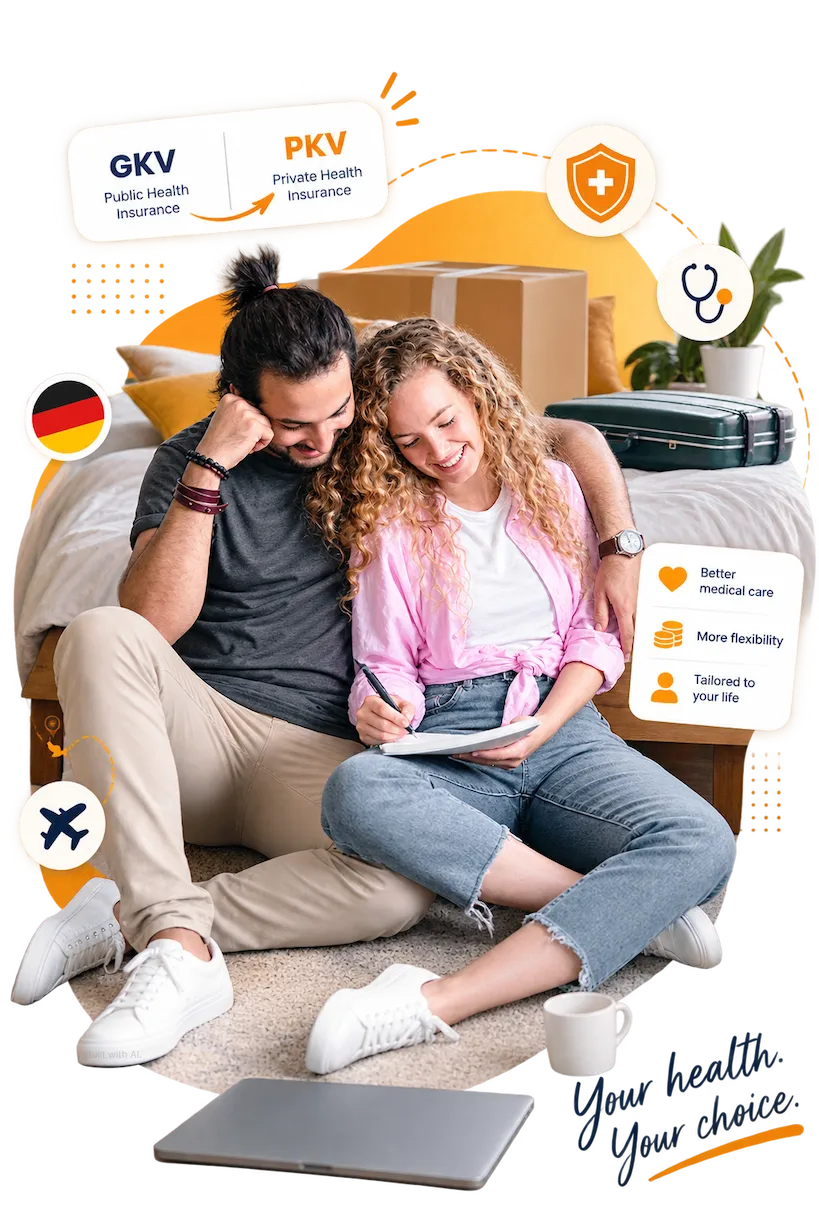
Erstellt mit KI
Was ist private Krankenversicherung für Expats?
Krankenversicherung ist in Deutschland Pflicht — jede Person mit Wohnsitz muss
versichert sein, entweder über das gesetzliche System (GKV) oder einen privaten Versicherer
(PKV). Welches System zu Ihnen passt, hängt von Ihrem Einkommen, Ihrem Beschäftigungsstatus
und Ihren langfristigen Plänen ab — nicht allein von Ihrem heutigen Budget.
JAEG 2026: 77.400 €/Jahr — die Einkommensgrenze, ab der Angestellte
können private Krankenversicherung (PKV) in Deutschland wählen.
GKV und PKV richtig vergleichen
Gesetzliche und private Krankenversicherung unterscheiden sich darin, wie Beiträge, Leistungen und Familienabsicherung funktionieren. Wir helfen Ihnen zu verstehen, welches System zu Ihrer Situation passt.
Wählen Sie eine Absicherung, die langfristig trägt
Der günstigste Tarif heute ist nicht zwangsläufig die beste Wahl von morgen. Wir vergleichen Leistungen, Kosten und langfristige Flexibilität, bevor Sie sich entscheiden.
Expats vertrauen uns bei der Beratung zur privaten Krankenversicherung in Deutschland
Echtes Feedback von Expats, die endlich verstanden haben, welche Optionen sie haben — und
sich für die Absicherung entschieden haben, die wirklich zu ihrem Leben in Deutschland passt.


Super. Nur gute Erfahrungen gemacht. Super Kundenservice. Netter Mensch und kompetente Beratung

Kompetente Beratung ohne Schnickschnack
Eigentlich hatte ich mir vorgenommen, hier ein lyrisches Meisterwerk als Rezession zu hinterlassen, aber mit Fakten ist man hier besser bedient Das Thema Versicherungen war für mich immer eine Blackbox und ich habe es jahrelang vor mir hergeschoben, was natürlich auch nicht zielführend war. Chris konnte viel Licht in den dichten Versicherungsnebel bringen, hat mir alles super geduldig und ausführlich erklärt und mir die bestmöglichen Versicherungsoptionen angeboten. Kein Schnickschnack, kein unnötiger Quatsch. Super kompetent, prima Beratung und bei insure-Germany ist man einfach gut aufgehoben. Merci!
- § 34d GewO Zugelassener Versicherungsmakler
- IHK-registriert im Vermittlerregister
- Berufshaftpflicht wie gesetzlich vorgeschrieben abgeschlossen
- DSGVO-konform — Ihre Daten werden nicht weiterverkauft
Erstellt mit KI
insure-Germany
Christian Keller · ungebundener Versicherungsmakler, Mannheim
- Ungebundene Beratung
- GKV & PKV im Vergleich
Krankenversicherungsberatung, die Ihre Zukunft wirklich absichert
Krankenversicherung in Deutschland ist nicht optional, aber die Wahl des richtigen Systems ist nicht immer einfach. Die Entscheidung zwischen GKV und PKV kann Konsequenzen haben, die Sie jahrzehntelang begleiten — besonders weil der Wechsel zurück von privater in gesetzliche Krankenversicherung nach dem 55. Lebensjahr nahezu unmöglich wird. Deshalb zählt ungebundene Beratung: Ein ungebundener Versicherungsmakler sollte Ihnen das komplette Bild zeigen und Ihnen helfen, beide Optionen zu verstehen, statt einfach nur den Pitch eines Versicherers zu präsentieren.
- Marktweiter Vergleich, nicht an einen Versicherer gebunden
- Beratung passend zu Ihrem Einkommen, Ihren Karriereplänen und Ihrer Lebensphase — nicht an Verkaufszielen orientiert
- Laufende Betreuung auf Englisch, inklusive Unterstützung bei Leistungsfällen und Papierkram
GKV oder PKV — nicht sicher?
Holen Sie sich einen klaren, ungebundenen Vergleich, bevor Sie sich für eines der beiden Systeme entscheiden
System — es kostet Sie nichts.
Brauchen Expats in Deutschland eine private Krankenversicherung?
Krankenversicherung ist Pflicht für jeden, der in Deutschland lebt, einschließlich
Expats — ein Opt-out gibt es nicht. Die meisten Angestellten sind versichert über das
gesetzliche System (GKV), aber abhängig von Einkommen und Beschäftigungsstatus
private Krankenversicherung in Deutschland (PKV) kann ebenfalls eine Option sein, die
in Betracht zu ziehen.
Die richtige Wahl hängt von Ihrem Einkommen, Ihrer Familiensituation, Ihrem Alter und
und langfristigen Plänen, denn ein späterer Wechsel zwischen den Systemen ist deutlich
eingeschränkt als die Wahl am Anfang. Ein ungebundener Versicherungsmakler zeigt Ihnen beide Wege und hilft,
Ihnen beide Wege und hilft, sie abzuwägen, bevor Sie sich festlegen.
Nicht Pflicht
Aber allgemein als unverzichtbar angesehen
Wenige € / Monat
Typischer Einstiegspreis
Hoher Schutz
Für versehentliche Schäden bei Dritten
Deutscher Name
GKV (gesetzliche Krankenversicherung) — öffentlich; PKV (private Krankenversicherung) — privat
Für wen
GKV: die meisten Angestellten, Rentner, Familienangehörige; PKV: Gutverdiener, Freelancer, Selbstständige, Beamte
Pflicht?
Ja — jede Person mit Wohnsitz muss GKV oder PKV haben, ohne Ausnahme
Einkommensgrenze (JAEG)
JAEG 77.400 €/Jahr (6.450 €/Monat) im Jahr 2026 — Angestellte oberhalb dürfen in die PKV wechseln; Freelancer können unabhängig vom Einkommen wählen
Öffentliche Option (GKV)
ca. 17,5 % des Bruttoeinkommens (14,6 % + Ø 2,9 % Zusatzbeitrag), geteilt zwischen Arbeitgeber und Arbeitnehmer, gedeckelt bei der Beitragsbemessungsgrenze von 69.750 €/Jahr
Private Option (PKV)
Beiträge nach Alter, Gesundheitszustand und gewähltem Leistungsumfang festgelegt — nicht nach Einkommen
Wer sollte über eine private Krankenversicherung in Deutschland nachdenken?
Nicht jeder Expat hat die freie Wahl zwischen GKV und PKV — die Zugangsvoraussetzungen hängen davon ab, wie und wieviel Sie verdienen und wie lange Sie bleiben. Zu verstehen, wo Sie hingehören, ist der erste Schritt, bevor Sie die private mit der gesetzlichen
Alternative.
Angestellte mit einem Einkommen über 77.400 €
Once your gross salary crosses the Jahresarbeitsentgeltgrenze (JAEG) of €77,400/year in 2026, you’re no longer required to stay in GKV —
private medical insurance in Germany becomes an option. This doesn’t mean PKV is automatically the better fit; it simply opens the door. The
Entscheidung sollte Alter, Gesundheit, Familienpläne und einbeziehen, wie lange Sie in Deutschland bleiben wollen, denn ein späterer Wechsel ist schwierig.
Freelancer und Selbstständige
Selbstständige und Freelancer können sich unabhängig davon, wie viel sie verdienen, für die PKV entscheiden, da die JAEG-Grenze nur gilt für
Angestellte. Das macht die private Krankenversicherung auch für Berufseinsteiger relevant. Weil PKV-Beiträge abhängen von Alter
and health rather than income, getting advice before enrolling — while you’re younger and healthier — often shapes the premium you’ll pay for
in den kommenden Jahren.
Expats, die neu in Deutschland ankommen
Neuankömmlinge brauchen den Nachweis einer Krankenversicherung üblicherweise innerhalb der ersten Wochen nach der Anmeldung, manchmal schon bevor ein Visum
ausgestellt wird. Studierende haben separate, meist günstigere gesetzliche Optionen. Angestellte werden bei neuem Job normalerweise automatisch in die GKV aufgenommen, sofern sie nicht für die PKV berechtigt sind und diese aktiv wählen.
diese Entscheidung früh richtig zu treffen, erspart eine teure Korrektur später.
Eine Entscheidung, die Ihre Absicherung über Jahrzehnte prägt
Pflicht — und die Wahl hat jahrzehntelange Konsequenzen
Krankenversicherung ist in Deutschland nicht optional, und anders als eine Police, die Sie frei kündigen können, legt Sie die Wahl zwischen GKV und PKV oft für Jahre fest — manchmal ein Leben lang.
GKV vs. PKV — zwei komplett unterschiedliche Systeme
Gesetzliche und private Krankenversicherung in Deutschland sind keine Varianten desselben Produkts. Sie unterscheiden sich in Finanzierung, Leistungen und Regeln — ein echter Vergleich braucht mehr als einen kurzen Blick.
Der Wechsel zurück wird mit dem Alter schwieriger
Der Wechsel von der PKV zurück in die GKV wird nach dem 55. Lebensjahr praktisch unmöglich. Eine Entscheidung, die Sie mit Anfang 30 treffen, kann Ihre Möglichkeiten Jahrzehnte später leise prägen.
GKV vs. PKV — welches System passt zu Ihrer Situation?
There’s no universally “right” answer between GKV and PKV — the better
Wahl hängt von Ihren Umständen ab. Einkommen zählt, weil GKV
-Beiträge mit dem Einkommen steigen, während sich PKV-Beiträge orientieren an
Alter und Gesundheit bei Vertragsbeginn. Auch die Familiensituation spielt eine Rolle: Die GKV versichert einen
nicht verdienenden Ehepartner und Kinder kostenlos mit (Familienversicherung), ein
benefit PKV doesn’t replicate without separate premiums per person. Age
und Gesundheit beeinflussen den PKV-Beitrag direkt und bestimmen, wie leicht Sie
später wechseln könnten. Langfristige Pläne — wie lange Sie bleiben in
Deutschland bleiben, wie stabil Ihr Einkommen ist, und wie sehr Sie
wie Einzelzimmer oder schnellerer Facharztzugang — all das wirkt darauf,
welches System Ihnen langfristig besser dient.
€77,400
Die jährliche Einkommensgrenze 2026, die Angestellte in der Regel überschreiten müssen, bevor sie private Krankenversicherung (PKV) wählen können.
Was Sie vor der Entscheidung bedenken sollten
- Ihr aktuelles und zukünftig erwartetes Einkommen
- Ob Sie angestellt, selbstständig oder freiberuflich sind
- Ob Sie Angehörige haben oder planen
- Ihr Alter und allgemeiner Gesundheitszustand
- Wie lange planen Sie in Deutschland zu bleiben?
- Ob die GKV-Familienversicherung Ihre Familie kostenlos absichern würde
- Wieviel Flexibilität wollen Sie sich für die Zukunft erhalten?
- Ob schnellerer Facharztzugang oder Einzelzimmer Ihnen wichtig sind
Weighing these factors across providers is the actual work — and it’s what the free advice is for. As an independent broker, we’re paid via commission already included in the premium, so comparing GKV and PKV costs you nothing.
Was beide Systeme für Sie leisten
Beispiele für alltägliche Schäden, die typischerweise durch eine Privathaftpflichtversicherung in Deutschland abgedeckt sind.
- GKV & PKV
Vollständiger medizinischer Schutz ab Tag 1
GKV und PKV bieten ab Vertragsbeginn umfassenden medizinischen Schutz und erfüllen damit die gesetzliche Versicherungspflicht für Einwohner und Visumsantragsteller gleichermaßen.
- UNTERSTÜTZUNG
Englischsprachiger Arztzugang und Unterstützung bei Leistungsfällen
Viele Anbieter und Makler können Expats an englischsprachige Ärzte und Fachärzte vermitteln und helfen bei Anträgen und Papierkram, der oft nur auf Deutsch verfügbar ist.
- GKV + PKV OPTIONEN
Krankenhaus, Zahnbehandlung und Facharztbetreuung
Kernleistungen wie Krankenhausaufenthalte, Hausarztbesuche, verschreibungspflichtige Medikamente und Basiszahnbehandlung sind in der GKV enthalten; die PKV kann das um Einzelzimmer, Chefarztbehandlung und größere Facharztauswahl erweitern.
- NUR GKV
Familienmitglieder abgedeckt (GKV Familienversicherung)
In der GKV sind Ehepartner oder Kinder mit einem Einkommen unter 538 €/Monat kostenlos mitversichert — ein Vorteil, den es nur im gesetzlichen System gibt.
Grenzen und Ausschlüsse, die Sie kennen sollten
Übliche Ausschlüsse, die Sie kennen sollten, bevor Sie sich auf eine Police verlassen.
Zahnersatz über die Grundversorgung hinaus (in der Standard-GKV)
Die Standard-GKV übernimmt die notwendige Zahnbehandlung, aber Kronen, Implantate und höherwertige Materialien erfordern in der Regel eine Zusatzversicherung oder erhebliche Zuzahlungen.
Reiseversicherung außerhalb Europas
Sowohl GKV als auch PKV sind auf Behandlungen in Deutschland und, in unterschiedlichem Umfang, in der EU ausgelegt. Beides ersetzt keine Auslandsreiseversicherung für weitere Reisen.
Ausschlüsse bei Vorerkrankungen (bei manchen PKV-Tarifen)
PKV-Anbieter können Vorerkrankungen, die bei der Gesundheitsprüfung festgestellt werden, ausschließen oder mit Risikozuschlägen belegen — etwas, das die GKV ohne Gesundheitsprüfung nicht tut.
Wahlleistungen und Alternativmedizin (variiert)
Kosmetische Eingriffe, manche alternativmedizinische Verfahren und bestimmte Wahlleistungen fallen in beiden Systemen aus der Standardabsicherung heraus, wobei PKV-Tarife hier deutlich unterschiedlich sind.
Was abgedeckt ist, hängt vom Versicherer und Tarif ab — wir vergleichen die Details und Ausschlüsse, um die passende Absicherung für Sie zu finden.
GKV vs. PKV — ein klarer Vergleich
Two systems, not two versions of the same thing. Here’s how they
wirklich unterscheiden.
Private Krankenversicherung (PKV)
Offen für Selbstständige und Gutverdiener
Wer wählen darf
- Schnellere Facharzttermine und eine größere Auswahl an Ärzten und Kliniken
- Sie wählen den Leistungsumfang selbst, von schlank und günstig bis umfassend
- Beiträge basieren auf Alter und Gesundheit bei Vertragsbeginn — häufig niedriger, solange Sie jung sind
- Ihre Leistungen sind vertraglich festgeschrieben und können nicht per Gesetzesänderung gekürzt werden
- Jedes Familienmitglied muss eigenständig versichert werden — das ändert die Rechnung, sobald Kinder ins Spiel kommen
- Gesundheitsfragen beim Antrag; Vorerkrankungen wirken sich auf den Beitrag aus
- Die Rückkehr in die gesetzliche Krankenversicherung ist ab 55 stark eingeschränkt
- Beiträge steigen mit Alter und medizinischen Kosten, nicht mit Ihrem Einkommen
Gesetzliche Krankenversicherung (GKV)
Der Standardweg
Wer wählen darf
Angestellte unterhalb der Jahresarbeitsentgeltgrenze, Studierende und die meisten Rentner – für viele Menschen stellt sich die Frage gar nicht, denn sie sind automatisch gesetzlich versichert.
- Beiträge steigen mit Ihrem Einkommen, nie mit Ihrem Gesundheitszustand
- Ein nicht verdienender Ehepartner und Ihre Kinder sind in der Regel beitragsfrei mitversichert
- Keine Gesundheitsfragen, keine Risikoprüfung — Vorerkrankungen blockieren Sie nicht
- Sie können später in die PKV wechseln, wenn Sie die Voraussetzungen erfüllen
- Standardversorgung, mit spürbar längeren Wartezeiten bei manchen Fachärzten
- Ihr Beitrag steigt automatisch, sobald Ihr Gehalt steigt
- Die Rückkehr in die gesetzliche Krankenversicherung ist ab 55 stark eingeschränkt
- Wenig Spielraum, den Leistungsumfang selbst anzupassen — Leistungen sind gesetzlich festgelegt
Keines der Systeme ist objektiv besser — es hängt komplett von Ihrer Situation ab. In einem kostenlosen Gespräch vergleichen wir beide für Ihr konkretes Einkommen, Ihre Familiensituation und Ihre Pläne.
Wie das deutsche Krankenversicherungssystem tatsächlich funktioniert
The practical details behind the system — kept short. Open only what’s relevant to you.
Wie funktioniert das deutsche Krankenversicherungssystem?
Deutschland hat ein duales System: die gesetzliche GKV, einkommensabhängig finanziert,
abhängig finanziert und für die Mehrheit der Einwohner zuständig, und die
private PKV, available to eligible groups and priced by age and health. Both are mandatory routes to compulsory cover — there’s no third, uninsured option, and every resident must be enrolled in one or the
anderen.
Was ist die JAEG und warum zählt sie?
Die Jahresarbeitsentgeltgrenze (JAEG) ist die jährliche Einkommensgrenze —
77.400 € im Jahr 2026 — oberhalb dieser Grenze dürfen Angestellte die GKV verlassen und
private medical insurance in Germany instead. Below it, employees generally stay in the public system by default. Freelancers and the self-employed aren’t bound by this threshold and can choose PKV at any income level.
Was sind Alterungsrückstellungen in der PKV?
PKV-Versicherer bilden Alterungsrückstellungen — age reserves — from your premiums while you’re younger, specifically to offset the higher healthcare costs expected as you age. This is designed to keep premiums
from rising sharply later in life. It’s a core structural difference
von der GKV, wo Beiträge jedes Jahr neu am aktuellen
Einkommen berechnet werden und nicht vorfinanziert sind.
Kann ich von der privaten zurück in die gesetzliche Krankenversicherung wechseln?
Grundsätzlich ja, in der Praxis aber sehr schwierig ab
55, und schon davor stark eingeschränkt — üblicherweise nur bei einem qualifizierenden Ereignis wie einem Rückgang unter die JAEG oder dem Ende der Selbstständigkeit. Weil diese Entscheidung so schwer rückgängig zu machen ist,
verdient die anfängliche Entscheidung zwischen GKV und PKV sorgfältige, unaufgeregte Überlegung.
Was passiert mit meiner Krankenversicherung, wenn ich Deutschland verlasse?
Neither GKV nor PKV automatically continues to provide full cover once you permanently leave Germany, though rules and any refund of PKV reserves vary by provider and circumstance. If you’re relocating, it’s worth reviewing your policy terms and portability options well before
der Abreise, idealerweise mit ungebundener Beratung.
Ist die Krankenversicherungsberatung durch einen Makler wirklich kostenlos?
Ist die Krankenversicherungsberatung durch einen Makler wirklich kostenlos? Ja. Als ungebundener Versicherungsmakler nach §34d GewO, wird Christian Keller über die Courtage des Versicherers vergütet, sobald eine Police vermittelt ist, nicht vom
Kunden. Das heißt: Der Vergleich von GKV- und PKV-Optionen oder die Prüfung bestehender Verträge verursacht für Sie keine direkten Kosten.
Beratung, die für Sie arbeitet — nicht für den Versicherer
Three different policies that expats often mix up. Here’s what each one actually does.
Verglichene Versicherer
Marktweiter Blick statt einer einzelnen Produktlinie — wir vergleichen Absicherung und Konditionen, nicht nur den Preis.
Zugelassener Makler
Eingetragener Versicherungsmakler nach § 34d GewO — rechtlich Ihr Vertreter, nicht der Verkäufer des Versicherers.
Beratung ist kostenlos
Makler werden über die Courtage vergütet, die ohnehin im Beitrag enthalten ist. Ihre Absicherung kostet dasselbe, mit oder ohne uns.
Unterstützung auf Englisch
Einrichtung, Unterlagen und Leistungsfälle auf Englisch oder Deutsch abgewickelt — was für Sie einfacher ist.
Persönlicher Ansprechpartner
Eine Person, die Ihren Vorgang kennt — vom ersten Gespräch bis zum Leistungsfall Jahre später.
Beratene Kunden
Fügen Sie Ihre echte Zahl ein, sobald verfügbar — eine verifizierte Kundenzahl schafft hier starkes Vertrauen.
Krankenversicherung in Deutschland — FAQ
Ist Krankenversicherung in Deutschland Pflicht?
Ja. Jede Person mit Wohnsitz in Deutschland, auch Expats, muss
versichert sein — entweder gesetzlich (GKV) oder privat (PKV). Der Nachweis ist
wird üblicherweise bei der Anmeldung oder für Visumsanträge verlangt,
und es gibt keinen legalen Weg, unversichert zu bleiben.
Was ist der Unterschied zwischen GKV und PKV?
GKV ist einkommensabhängig und versichert einen nicht verdienenden Ehepartner und Kinder
kostenlos mit; die PKV wird nach Alter und Gesundheit bepreist, ohne automatische Familienabsicherung.
Beide bieten umfassende medizinische Versorgung, aber die zugrundeliegende Finanzierungs-
-logik und die langfristige Flexibilität unterscheiden sich deutlich.
Wieviel kostet die gesetzliche Krankenversicherung 2026?
GKV-Beiträge liegen bei rund 17,5 % des Bruttoeinkommens — 14,6 % plus
durchschnittlich 2,9 % Zusatzbeitrag — geteilt zwischen Arbeitgeber und Arbeitnehmer,
und gedeckelt bei der Beitragsbemessungsgrenze von 69.750 €/Jahr. Der genaue Satz
kann je nach Krankenkasse leicht variieren.
Kann meine Familie in meiner gesetzlichen Krankenversicherung mitversichert werden?
Ja, nach GKV’s Familienversicherung, Ehepartner oder Kinder mit einem Einkommen
unter 538 €/Monat kann kostenlos bei Ihnen mitversichert werden.
Diese Familienabsicherung gibt es in dieser Form nicht in der PKV, wo jede
Person einen eigenen Beitrag braucht.
Ist die private Krankenversicherung günstiger als die gesetzliche?
Auch bei kurzen Aufenthalten braucht es einen gültigen Krankenversicherungsschutz, und die richtige
Option hängt von Ihrem Visumstyp, Beschäftigungsstatus und der Aufenthaltsdauer ab.
Studierende und Kurzzeitentsandte haben oft separate, günstigere
gesetzliche Wege, die einen Blick wert sind, bevor Sie sich für einen langfristigen
Vertrag.
Was, wenn ich nur kurz in Deutschland bin?
Nein. Eine private Police deckt nur private Angelegenheiten ab. Berufliche oder geschäftliche Risiken benötigen eine Berufs- oder Betriebshaftpflichtversicherung. Wenn Sie freiberuflich tätig sind, werfen Sie einen Blick auf unsere Seite zur Business-Versicherung für Freelancer.
Zahle ich Ihnen etwas für die Krankenversicherungsberatung?
Nein. Christian Keller arbeitet als ungebundener Versicherungsmakler nach §34d GewO
und wird über die Courtage des Versicherers vergütet, sobald eine Absicherung
abgeschlossen ist, sodass Beratung und Vergleich zwischen GKV- und PKV-Optionen Sie
nichts direkt.
Absicherung, die Expats häufig gleich mit klären neben
Bild erstellt mit KI
Business-Versicherung →
Schützen Sie Ihr Unternehmen vor den Risiken, die mit einer Unternehmensführung in Deutschland einhergehen.
Tierkrankenversicherung →
Deckt Tierarztkosten, Behandlung und Operationen ab — je nach gewähltem Versicherungsumfang.

Krankenversicherung für Expats →
Gesetzlich vs. privat, erklärt — und auf Englisch eingerichtet.
Private Altersvorsorge →
Bauen Sie sich eine langfristige Altersvorsorge in Deutschland auf — mit einem Plan, der zu Ihrem Leben und Ihren Zielen passt.
Rechtsschutzversicherung →
Erhalten Sie finanziellen Schutz bei Rechtsstreitigkeiten rund um Arbeit, Wohnen, Verkehr oder den Alltag in Deutschland.

Privathaftpflicht →
Schützen Sie sich vor teuren Forderungen, falls Sie versehentlich jemanden verletzen oder fremdes Eigentum beschädigen.
Ihre Krankenversicherung richtig geregelt
Buchen Sie ein kostenloses 30-Minuten-Gespräch und erhalten Sie einen ungebundenen, englischsprachigen
Vergleich von GKV und PKV — abgestimmt auf Ihr Einkommen, Ihre Familie und
wie lange Sie in Deutschland bleiben wollen.